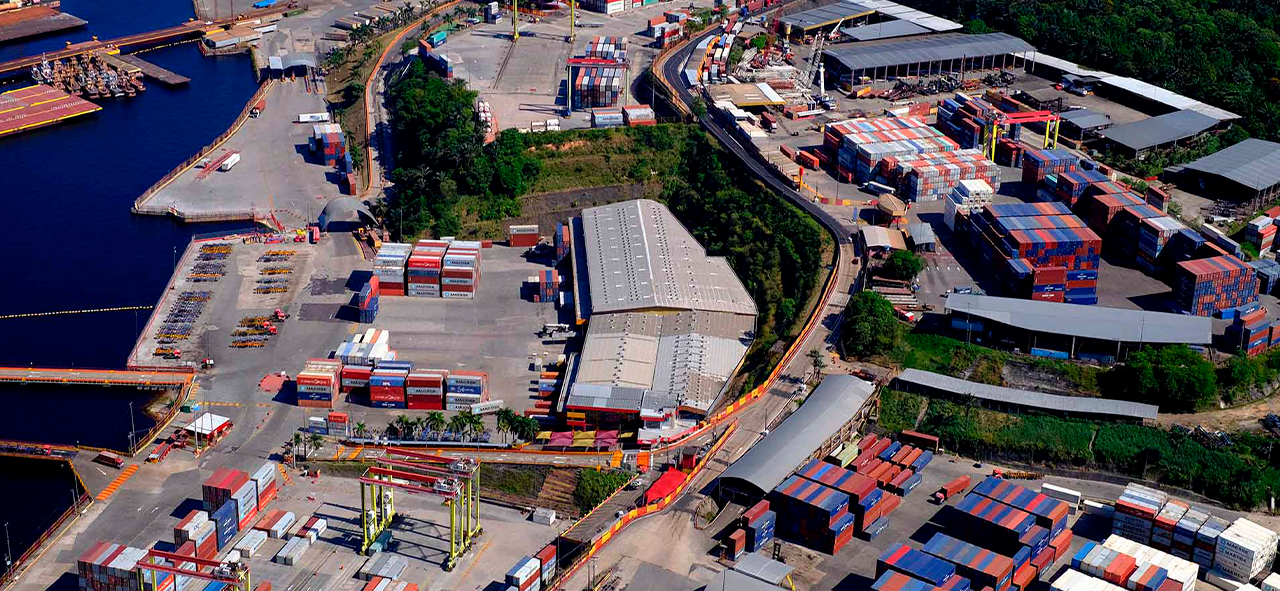
Empresas instaladas na Zona Franca de Manaus (ZFM), submetidas ao regime não cumulativo, podem aproveitar créditos de PIS e Cofins sobre bens e serviços adquiridos com isenção, não tributação ou alíquota zero, desde que os produtos vendidos posteriormente sejam tributados pelas contribuições. O entendimento foi reafirmado pela Segunda Turma do Superior Tribunal de Justiça (STJ), que negou recurso da Fazenda Nacional.
A decisão foi divulgada pelo tribunal em 6 de outubro e envolve o processo AREsp 3.295.872. O colegiado manteve o entendimento de que a desoneração na compra dos insumos não impede automaticamente o aproveitamento dos créditos quando a operação de saída é tributada.
O relator, ministro Francisco Falcão, explicou que as regras das Leis nº 10.637/2002 e nº 10.833/2003 impedem o creditamento em determinadas situações, especialmente quando os bens adquiridos são revendidos ou utilizados em produtos ou serviços que também não sofrem incidência das contribuições.
Quando a venda posterior é tributada, porém, o aproveitamento dos créditos não deve ser impedido apenas porque os insumos foram adquiridos com desoneração.
Entenda a discussão sobre os créditos
O caso teve origem em um mandado de segurança apresentado por uma empresa instalada na Zona Franca de Manaus. A companhia buscava o reconhecimento do direito de aproveitar créditos de PIS e Cofins sobre insumos adquiridos com isenção, não tributação ou alíquota zero e utilizados na fabricação de produtos vendidos posteriormente com incidência das contribuições.
A empresa argumentou que, embora a aquisição dos insumos fosse desonerada, as vendas realizadas para outros estados eram tributadas normalmente.
A Justiça de primeira instância reconheceu o direito aos créditos, observada a prescrição de cinco anos e as regras de compensação tributária. O Tribunal Regional Federal da 1ª Região (TRF1) manteve a decisão.
A Fazenda Nacional recorreu ao STJ, alegando que o aproveitamento dos créditos permitiria abater valores de contribuições que não haviam sido recolhidos na etapa anterior. Também sustentou que a interpretação ampliava indevidamente o benefício fiscal previsto na legislação.
A Segunda Turma rejeitou os argumentos e manteve o reconhecimento do direito aos créditos.
VEJA TAMBÉM: STF SUSPENDE JULGAMENTO SOBRE ICMS PRESUMIDO NO PIS/COFINS APÓS SUSTENTAÇÕES
Tratamento tributário da Zona Franca de Manaus
Ao analisar o caso, o relator destacou que o artigo 4º do Decreto-Lei nº 288/1967 equipara, para efeitos fiscais, as vendas destinadas à Zona Franca de Manaus às exportações. Segundo o ministro, esse tratamento foi recepcionado pelo artigo 40 do Ato das Disposições Constitucionais Transitórias.
A Lei nº 10.996/2004 estabeleceu alíquota zero de PIS e Cofins para determinadas receitas de vendas destinadas à região, mas, conforme o entendimento aplicado pelo STJ, essa previsão não afastou o tratamento jurídico específico da Zona Franca.
O ministro também afastou o argumento de que o Tema Repetitivo 1.093 teria superado essa interpretação. Segundo a decisão, as turmas de direito público do tribunal continuam reconhecendo o direito ao creditamento em aquisições desoneradas quando a etapa posterior da operação é tributada.
Aproveitamento depende de conferência do Fisco
Apesar de manter o direito aos créditos no caso analisado, o STJ ressaltou que o reconhecimento judicial não significa autorização automática para compensar qualquer valor.
A administração tributária deverá verificar, no momento da compensação, a existência e o montante dos créditos, além de confirmar que as operações de saída foram efetivamente tributadas.
A decisão, portanto, reforça a possibilidade de aproveitamento dos créditos nas condições analisadas, mas sua aplicação depende das características das operações e do cumprimento das exigências legais.
Fonte: Portal Contábeis
Prepare sua instituição para a nova tributação no setor público
Aprenda com especialistas como aplicar, na prática, os dispositivos da reforma tributária nos contratos, licitações, obras públicas e operações financeiras da sua entidade.
BENEFÍCIOS DO TREINAMENTO
Certificado de conclusão do curso
30 dias de acesso às reprises
Livro digital do Prof. Alexandre Marques
Interação ao vivo com os professores